2024 жылы Қазақстанда қалай дара кәсіпкерлік ашуға болады?
Дара кәсіпкер (ДК) болып тіркелу заңды түрде кәсіп жүргізуге, зейнетақымен қамту және медициналық сақтандыру жүйелеріне қатысуға мүмкіндік береді. 2024 жылы Қазақстанда дара кәсіпкерлік ашу процесін толығырақ қарастырайық.
Қазақстандағы дара кәсіпкерлік: нені білу керек?
Дара кәсіпкер — заңды тұлға құрмай өз кәсіпкерлік қызметін дербес ұйымдастыратын жеке тұлға. Бұл мәртебе түрлі қызмет түрлеріне — дүкендерге, сұлулық салондарына, жеке мамандарға, фрилансерлерге және т.б. лайық.
ДК болып:
ДК болып:
- Қазақстан азаматтары,
- қандастар,
- Қазақстан Республикасы аумағында тұрақты тұратын және тұруға ықтиярхаты бар Ресей Федерациясы, Беларусь, Қырғызстан, Армения және Тәжікстан азаматтары тіркеле алады.
Егер кәсіпкер өз бетімен жұмыс істесе, яғни жалдамалы жұмыскерлердің еңбегін пайдаланбаса және жылдық табысы 12 ең төмен жалақыдан (2024 жылы 1 020 000 теңге) аспаса, дара кәсіпкер мәртебесін алмай жұмыс істеуге болады.
2024 жылы 1 ЕТЖ = 85 000 теңге
2024 жылы 1 ЕТЖ = 85 000 теңге
ДК аштырудың артықшылықтары мен кемшіліктері
Дара кәсіпкер болып тіркелудің артықшылықтары
- Заңды кәсіпкерлік қызмет. Тіпті қайта-қайта банк аударымдары жасалғанының өзі банктегі шоттардың тоқтап қалуына және салық органдары тарапынан сұрақтар тууына жеткізбейді.
- Тауар айналымын ұлғайту — компаниялардың бәрі жеке тұлғалармен АҚС шартымен жұмыс істегісі келе бермейді, оған бір себеп — жұмыскер атынан жарналар төлеу міндеттемесінен қашқақтау.
- Еңбек өтілін, зейнетақы және әлеуметтік аударымдарды есептеу. Яғни, зейнетке шыққанда, кәсіпкерлік қызметтің барлық жылы есепке алынады, оның үстіне ДК атынан төленген әлеуметтік аударымдарға қарай бала күтіміне байланысты демалыс төлемін және балаға жәрдемақы алуға болады.
- Табыс салығының ең төменгі мөлшерлемесі — түрлі салық режимдерінде 1-10% аралығында. Дара кәсіпкер болып тіркелмей және кәсіпкерлік қызметпен айналыспай, жеке тұлға 10% салық төлейді, алайда зейнетақы және әлеуметтік аударымдары, еңбек өтілі және т.б. болмайды.
Қазақстандағы ДК кемшіліктері
Дара кәсіпкер болып тіркелудің кемшіліктері шартты деуге болады:
- Дара кәсіпкер кем дегенде бастапқы бухгалтерлік есеп жүргізуі, салық есебін уақтылы тапсырып отыруы және салық төлеуі керек. Алайда түрлі арнаулы салық режимдерінде жұмыс істейтін дара кәсіпкерлерге біраз жеңілдік бар, оны өз бетіңізбен істей аласыз. Ал жалпыға бірдей белгіленген режимде жұмыс істейтін ДК бухгалтер жалдауға не аутсорс бухгалтерия қызметіне жүгінуге тиіс.
- Кәсіпкер мойнына алған міндеттемелері бойынша барлық мүлкімен, соның ішінде жылжымайтын мүлкімен, автокөліктермен және т.б. — тіпті дара кәсіпкер мәртебесін алмаған кез келген жеке тұлға сияқты жауап береді.
- Табыс түспеген кездері де міндетті әлеуметтік медициналық сақтандыру жарналарын (МӘМС) төлеуге тиіс.
МӘМС — ДК табысы болмаған жағдайда төлейтін жалғыз әлеуметтік аударым түрі. Бұл кәсіпкерге медицина мекемелеріне жүгінуге және МӘМС жүйесіне кіретін қызметтердің барлық пакетін қолдану құқығын береді.
Егер кәсіпкер ешқандай жарна төлегісі келмесе, дара кәсіпкер қызметін тоқтата тұруға тиіс, ал кәсіпкер әйел бала көтеріп, босанған жағдайда, бала күтіміне байланысты демалыс алуы керек, бұл жағдайда әйелге медициналық сақтандыру жарнасын мемлекет төлейді.
ДК тіркеу шарттары
Екі жағдайда ДК тіркетпей жұмыс істеуге болмайды. Біріншіден, сіз жұмыскерді жалдауды жоспарлап отырсаңыз, екіншіден, сіздің жылдық табысыңыз 12 ЕТЖ асып кеткен жағдайда.
Бұл талаптарды елемеу заңсыз әрекет болып саналады және 2000 АЕК-ке дейін (7 миллион теңгеден астам) айыппұл салуға соқтыруы мүмкін
Бұл талаптарды елемеу заңсыз әрекет болып саналады және 2000 АЕК-ке дейін (7 миллион теңгеден астам) айыппұл салуға соқтыруы мүмкін
Қазақстанда ДК аштыруға болмайтын жағдайлар
Дара кәсіпкерлерге қойылатын шектеулер онша көп емес. Дара кәсіпкер мына қызмет түрлерімен айналыса алмайды:
- Дәрі-дәрмек өндіретін, есірткі заттары мен психотроп заттар мен прекурсорлар айналымына байланысты;
- сақтандыру, банк (оның ішінде валюта айырбастау және ломбард), брокер және аудитор қызметі;
- күзет қызметі;
- ұшақпен адам және жүк тасымалдау;
- ойын бизнесі және лотереялар өткізу саласында;
- қару жасау не сатуға байланысты;
- акцизделетін өнімдерді шығару және/немесе көтерме саудада өткізу;
- астық қабылдау пункттерінде астық сақтау.
Дара кәсіпкер болып тіркелуге болмайтын тағы бірнеше шектеуді атап өткен жөн:
- мемлекеттік қызметтегі лауазым (депутат, судья, прокурор және т.б.);
- сот тыйымы болса;
- ЕАЭО елдері мен Тәжікстаннан өзге шетел азаматы болса;
- жасы 18-ге толмаған, кейбір ерекшеліктерді қоспағанда, мысалы, толық әрекетке қабілет жағдайында. Сонымен қатар, 16 жастан бастап ата-анасының екеуінің де келісімін алып, дара кәсіпкер болып тіркелуге болады.
ДК тіркетпей кәсіпкер болу мүмкін бе?
Кәсіпкерлік қызметті тіркелмей жүргізгені үшін, жылдық табысы 12 ЕТЖ-дан асып кетсе және жалдамалы жұмыс күшін пайдаланса, 15-100 АЕК сомасында (2024 жылы 369 200 теңгеге дейін) айыппұл түрінде әкімшілік жауапкершілік қарастырылған.
Салық төлеуден жалтарғаны үшін айыппұл — төленбеген салық сомасынан 200%, ал қайталап жасаған жағдайда — 300% болады.
Салық төлеуден жалтарғаны үшін айыппұл — төленбеген салық сомасынан 200%, ал қайталап жасаған жағдайда — 300% болады.
re:Kassa — әрқашан тегін онлайн-касса
re:Kassa-да тіркелгеннен кейін кассалық аппаратты сатып алмай-ақ бірден төлемдерді қабылдап, чектер беріңіз
Тегін бастап көруҚазақстанда ДК қалай тіркетуге болады?
Мына ресурстар көмегімен Дара кәсіпкер болып бірнеше минутта онлайн тіркелуге болады:
- egov.kz — Қазақстан Республикасының электрондық үкіметі порталы;
- elicense.kz — ҚР электрондық лицензиялау порталы;
- банктердің мобильді қосымшалары.
ДК тіркемей қоюға мына жағдайлар себеп болуы мүмкін:
- тыйым салынған қызмет түрлері;
- кәсіпкерлік қызметпен айналысуға сот тыйым салғаны;
- бұрын тіркелген ДК болуы.
ДК тіркету реті
№1 нұсқа: Мемлекеттік порталдарда ДК аштыру
egov.kz — Қазақстан Республикасының электрондық үкіметі не elincense. kz — электрондық лицензиялау сайттарында тіркеуге болады.kz, оған ЭСҚ қажет.
egov.kz порталында тіркелу
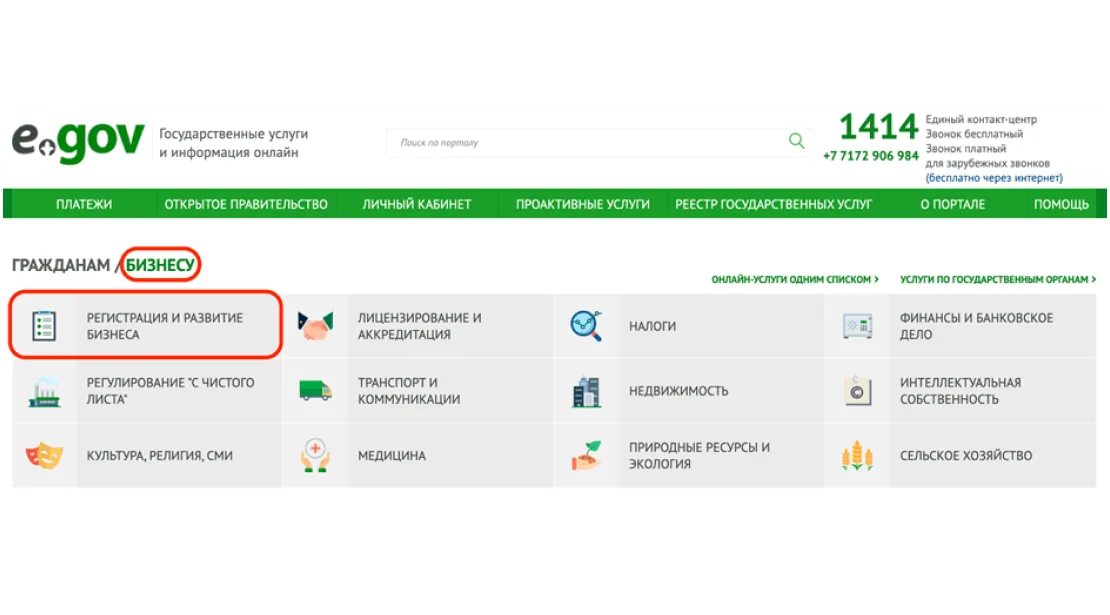
Басты бетте "Бизнеске" → "Бизнесті тіркеу және дамыту" тармағын таңдаңыз.
egov.kz порталында тіркелу
Басты бетте "Бизнеске" → "Бизнесті тіркеу және дамыту" тармағын таңдаңыз.
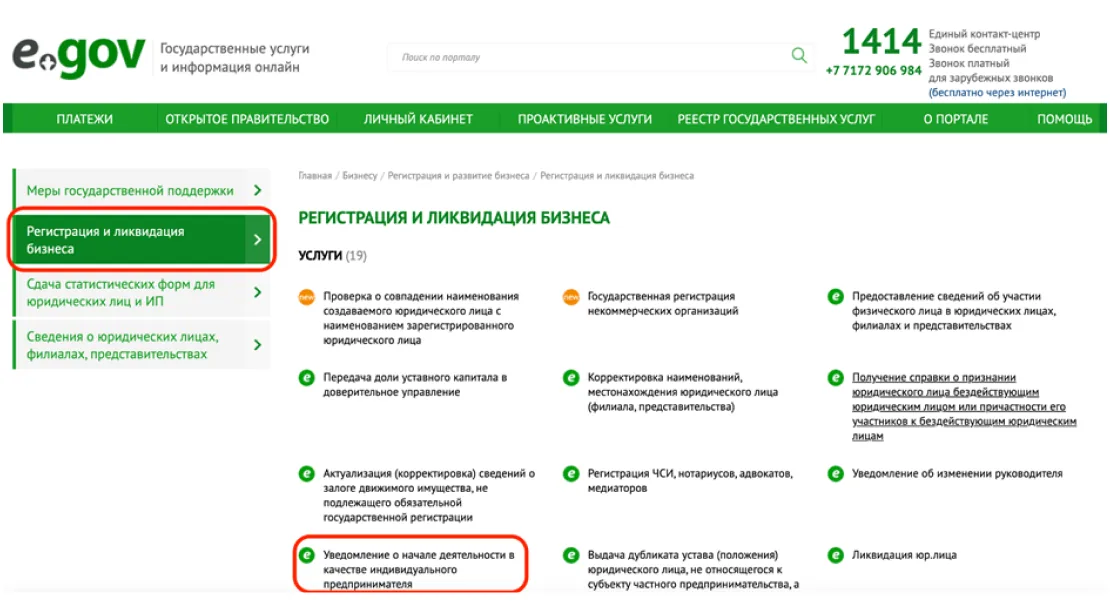
Әрі қарай "Бизнесті тіркеу және жою" → "Дара кәсіпкер ретінде қызметті бастағаны туралы хабарлама" дегенді таңдайсыз.
"Онлайн сұрау" түймесін басыңыз. Ресурс сізді www.elicense.kz — электрондық лицензиялау порталының "Қызмет" → "Қызмет тармақтары" бөліміне бағыттайды.
"Дара кәсіпкер ретінде қызметті бастағаны туралы хабарлама" → "Қызметке онлайн тапсырыс беру" тармағын таңдаңыз.
Қажет мәліметтерді (атауы, мекенжайы, ЭҚЖЖ және т.б.) көрсете отырып, өтінішті толтырып, оған ЭЦҚ-мен қол қойыңыз.
Дара кәсіпкер мәртебесінде elicense.kz порталының өзінде тікелей тіркелуге де болады.
№2 нұсқа: Дара кәсіпкерді e-Salyq Business мобильді қосымшасында тіркеу
Мобильді қосымшаны пайдалана отырып жүргізілетін арнаулы салық режимінде жұмыс істеймін деп жоспарлайтын ДК үшін тамаша нұсқа.
Авторизациялау үшін ЭЦҚ алу, мобильді азаматтар базасында тіркелу немесе Digital ID шығару қажет.
Авторизациялау үшін ЭЦҚ алу, мобильді азаматтар базасында тіркелу немесе Digital ID шығару қажет.
№3 нұсқа: Дара кәсіпкерді Kaspi не Halyk bank мобильді қосымшасында тіркеу
Банк қосымшасында дара кәсіпкер ретінде қызмет басталғаны туралы мемлекетке хабарлау одан да оңай. Мәзірден "Мемлекеттік қызметтер" → "Дара кәсіпкерді тіркеу" тармағын таңдап, смартфон экранындағы нұсқауларды орындаңыз.
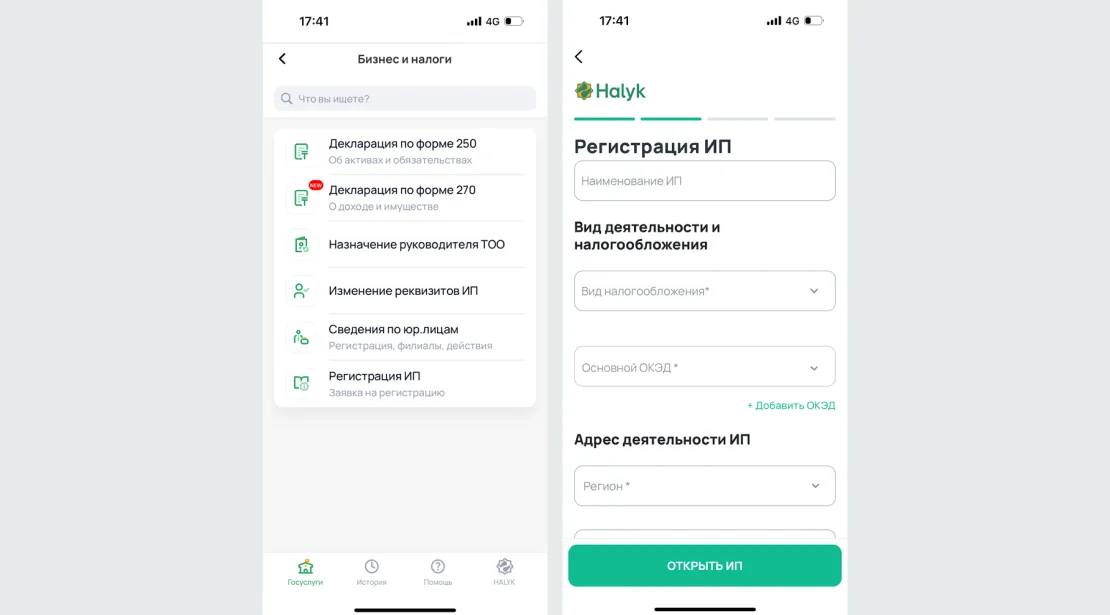
Halyk Bank қосымшасының көмегімен дара кәсіпкерді тіркеу жолы осындай. Kaspi қосымшасында — осыған ұқсас
Процесс сәтті жүрсе, сіз қызмет тіркелгені туралы хабарлама аласыз. Қажет болса, банк қосымшаларында дара кәсіпкер үшін ағымдағы шот аштыруға да болады.
ДК үшін салық салу режимін қалай таңдауға болады?
Дара кәсіпкерді тіркегенде салық салу режимін таңдау қажет.
Қазақстанда дара кәсіпкерлерге арналған бірнеше салық режимі бар. Режимді мына факторларға қарай таңдайсыз:
Қазақстанда дара кәсіпкерлерге арналған бірнеше салық режимі бар. Режимді мына факторларға қарай таңдайсыз:
- қызмет түрі;
- жалдамалы жұмыскерлер саны;
- кәсіпкердің кірісі мен шығыны;
- компанияның ұйымдық құрылымы (филиалдары бар-жоғы).
- жалпыға бірдей белгіленген режим (ЖББ);
- арнаулы салық режимдерінің (АСР) бірі.
Тиісті салық режимін қалай таңдауға болатыны туралы егжей-тегжей басқа материалда айтып бердік >>
Бұл мақалада біз салық режимдерінің ең негізгі сипаттамаларын береміз.
ЖББ режимде жұмыс істейтін дара кәсіпкер
Жалпыға бірдей белгіленген салық салу режимінде жалдамалы жұмыскерлер саны мен табысқа қарай шектеулер жоқ, сонымен қатар қызмет түрлері бойынша ең аз шектеулер бар.
Жаңа бастаған кәсіпкерлер үшін ЖББ тым қатаң режим болуы мүмкін — толық бухгалтерлік есепті жүргізу қажет, ал ЖББ салығы өзге режимдердегіден жоғары.
Алайда сіздің қызметіңізде шығын көп болса, бұл жалғыз дұрыс шешім болуы мүмкін, өйткені ЖББ режимде салық түскен кірістің бәрінен емес, пайдадан ғана төленеді.
Қызмет түрлері бойынша шектеулер туралы ұмытпаңыз — арнаулы салық режимдерін кез келген кәсіпкер қолдана алмайды.
ЖББ режимінде жұмыс істейтін дара кәсіпкердің пайдасына салынатын салық мөлшерлемесі — 10%.
Бұл салықтан бөлек, кәсіпкер өзі мен жұмыскерлер атынан әлеуметтік аударымдар, сондай-ақ мүлік салығын (бар болса) және ҚҚС (ЕАЭО елдерінен тауар импорттаса не лимиттен асып кетсе) төлейді.
Бұл салықтан бөлек, кәсіпкер өзі мен жұмыскерлер атынан әлеуметтік аударымдар, сондай-ақ мүлік салығын (бар болса) және ҚҚС (ЕАЭО елдерінен тауар импорттаса не лимиттен асып кетсе) төлейді.
Дара кәсіпкерлердің есеп тапсыру және салық төлеу мерзімдері туралы бар ақпарат >>
Арнаулы салық режимінде жұмыс істейтін ДК
Қазақстан Республикасы Салық кодексінің 678-бабына сәйкес, кейбір шарттар орындалса, салық төлеушілер мына арнаулы салық режимдерінің бірін таңдай алады:
- Патент негізіндегі АСР;
- Арнайы мобильді қосымшаны пайдаланатын АСР;
- Оңайлатылған декларация негізіндегі АСР;
- Тіркелген шегерімді пайдаланатын АСР;
- Бөлшек салық АСР.
Патент негізіндегі АСР
Жалдамалы еңбекке жүгінбей, өз бетімен қызмет көрсететін дара кәсіпкерлерге қолайлы. Қызмет түрлері тізімі шектеулі (мына жерде танысуға болады >>).
Табыс лимиті — күнтізбелік жылға 3 528 АЕК-ке дейін.
Салық мөлшерлемесі — табыстан 1%.
Патент бойынша салықтар алдын ала, яғни дара кәсіпкер қызметі басталғанға дейін төленеді.
Дара кәсіпкер тіркелгеннен кейін үш күн ішінде 911.00 декларациясын тапсырып, ДК қызмет атқаратын бүкіл мерзіміне болжамды кірісінен (1%) және әлеуметтік аударымдарға салық төлеуге тиіс. Патент мерзімін ұзарту үшін төлемдердің бәрін төлеп, алдыңғы патент аяқталғанға дейін декларация тапсыру қажет.
Егер нақты табыс мәлімделгеннен асып кетсе, кәсіпкер айырмасын қосымша төлеуі керек. Одан төмен болса — қаражаттың бір бөлігін қайтарып алуға болады.
Салық мөлшерлемесі төмен болғанына қарамастан, патент жаңа жұмыс істей бастаған кәсіпкерлерге ең қолайлы режим емес — қызмет басталғанға дейін тым көп төлем жасау керек.
2024 жылы патент бойынша жұмыс істейтін ДК төлейтін әлеуметтік аударымдар айына 18 700 теңге құрайды. Яғни, бір жылда 224 400 теңге + болжамды табыстан 1% төлеу қажет.
Арнайы мобильді қосымшаны пайдаланатын АСР бұған жақсы балама бола алады, патенттегідей қызмет түрлерімен айналысуға болады, ал салық нақты табыс түскеннен кейін төленеді.
Арнайы мобильді қосымшаны пайдаланатын АСР:
Жұмыскер жалдамайтын дара кәсіпкерлерге арналған. Рұқсат етілген қызмет түрлері тізімі >>
Табыс лимиті — күнтізбелік жылға 3 528 АЕК-ке дейін.
Салық мөлшерлемесі — табыстан 1%.
Ешқандай есеп тапсырудың қажеті жоқ, мәліметтердің бәрі автомат түрде салық органына жолданады. Салық ай сайын, алдыңғы айға ағымдағы айдың 25-іне дейін төленеді.
Табыс лимиті — күнтізбелік жылға 3 528 АЕК-ке дейін.
Салық мөлшерлемесі — табыстан 1%.
Ешқандай есеп тапсырудың қажеті жоқ, мәліметтердің бәрі автомат түрде салық органына жолданады. Салық ай сайын, алдыңғы айға ағымдағы айдың 25-іне дейін төленеді.
Оңайлатылған декларация негізіндегі АСР
Жұмыскерлер саны 30 адамға жетпейтін дара кәсіпкерлерге арналған.
Табыс лимиті:
Табыс лимиті:
- ДК ҮИЖ пайдаланбаса, жартыжылдықта 24 038 АЕК;
- ҮИЖ пайдаланса, жартыжылдықта 94 086 АЕК (24 038 АЕК + 70 048 АЕК).
ҮИЖ — POS-терминал, онлайн-касса, сондай-ақ тауарларды есепке алу (ERP) қамтылған үш компонентті интеграция жүйесі.
Салық мөлшерлемесі — табыстан 3%.
Есеп жарты жылда бір рет тапсырылады, сонымен қатар жеке және әлеуметтік салықтар төленеді. ДК өзі мен жұмыскерлер атынан әлеуметтік төлемдер ай сайын төленеді.
Есеп жарты жылда бір рет тапсырылады, сонымен қатар жеке және әлеуметтік салықтар төленеді. ДК өзі мен жұмыскерлер атынан әлеуметтік төлемдер ай сайын төленеді.
Дара кәсіпкерлердің есеп тапсыру және салық төлеу мерзімдері туралы жаднама >>
Тіркелген шегерімді пайдаланатын АСР
Жұмыскерлер саны 50 адамға жетпейтін дара кәсіпкерлерге арналған.
Табыс лимиті — 144 184 АЕК-ке дейін.
Салық мөлшерлемесі — шегерімдер азайтылған табыстан 10%.
Тіркелген шегерімді пайдаланатын АСР бойынша жұмыс істейтін ДК табыс лимиті жоғары бола тұра, оңайлатылған бухгалтерлік есеп жүргізе алады.
Табыс лимиті — 144 184 АЕК-ке дейін.
Салық мөлшерлемесі — шегерімдер азайтылған табыстан 10%.
Тіркелген шегерімді пайдаланатын АСР бойынша жұмыс істейтін ДК табыс лимиті жоғары бола тұра, оңайлатылған бухгалтерлік есеп жүргізе алады.
Бөлшек салық АСР
Жұмыскерлер саны 200 адамға жетпейтін дара кәсіпкерлерге арналған.
Бұл режимде табыс пен жұмыскерлер санына қатысты шектеу тіпті аз, сонымен қатар осы АСР бойынша жұмыс істейтін дара кәсіпкерлер ҚҚС төлеуден босатылады.
Табыс лимиті — жылына 600 000 АЕК-ке дейін.
Салық мөлшерлемесі:
Бұл режимде табыс пен жұмыскерлер санына қатысты шектеу тіпті аз, сонымен қатар осы АСР бойынша жұмыс істейтін дара кәсіпкерлер ҚҚС төлеуден босатылады.
Табыс лимиті — жылына 600 000 АЕК-ке дейін.
Салық мөлшерлемесі:
- шегерімдерді пайдаланбайтын жеке тұлғалар, ДК және заңды тұлғаларға — 4%;
- шегерімдерді пайдаланатын заңды тұлғаларға — 8%.
Жұмыскерлер атынан төленетін салықтар
Дара кәсіпкер жұмыскер жалдайтын болса, онда олардың атынан ай сайын салықтар мен жарналар төлеуге тиіс — олар (басқаша көрсетілмесе) жалақы мөлшерінен есептеледі.
Сондай-ақ, дара кәсіпкер жұмыскерлер атынан салықты бірыңғай төлеммен — 2024 жылы 21,5% мөлшерлемемен төлей алады.
- 10% — ЖТС
- 10% — МЗЖ
- 3,5% — әлеуметтік аударымдар
- 3% — МӘМС (міндетті әлеуметтік медициналық сақтандыру)
- 2% — МӘМСЖ (міндетті әлеуметтік медициналық сақтандыру жарналары)
Сондай-ақ, дара кәсіпкер жұмыскерлер атынан салықты бірыңғай төлеммен — 2024 жылы 21,5% мөлшерлемемен төлей алады.
Дара кәсіпкерлердің есеп тапсыру және салық төлеу мерзімдері туралы жаднама >>
Қай дара кәсіпкерлер БКМ мен POS-терминал ұстауға тиіс
2021 жылғы 1 шілдеден бастап белгілі бір қызмет түрлерімен айналысатын дара кәсіпкерлердің бәрі POS-терминал ұстауға және/немесе жедел төлем жүйесі арқылы төлем қабылдауға міндетті.
Мына қызмет түрлерімен айналысатын кәсіпкерлер POS-терминал немесе жедел төлем жүйесін пайдалануға міндетті:
- Автокөліктер мен мотоциклдерді көтерме және бөлшек саудада сату, оларды жөндеу және техникалық қызмет көрсету;
- көтерме және бөлшек сауда;
- қонақүй қызметін көрсету;
- мейрамхана, өзге де қоғамдық тамақтану орындары және сусын беру қызметін көрсету;
- ұшақ және теміржол билеттерін сату;
- жүктерді өңдеу, қоймаға жинау және сақтау қызметін көрсету, жүк тасымалдау және қосалқы тасымалдау қызметін көрсету;
- туроператорлар және туризм саласында қызмет көрсететін басқа да ұйымдар (турагенттіктерден басқа) қызметі;
- сақтандыру саласындағы қызмет;
- денсаулық сақтау саласындағы қызмет;
- білім беру саласындағы қызмет;
- кинофильм, бейне- және телевизиялық бағдарламалар тарату, кинофильм көрсету;
- фитнес- және спорт клубтары, дискотекалар қызметі;
- құмар ойындар мен бәс тігуді ұйымдастыру;
- боулинг және бильярд қызметін көрсету.
Бірнеше ерекшелік бар, оларға мына кәсіпкерлер кіреді:
- интернет жоқ жерде жұмыс істейтіндер (мұндай тізімді ҚР Мемлекеттік кірістер комитетінің сайтында көруге болады);
- өзі шығаратын ауыл шаруашылығы өнімдерін және балық шаруашылығы өнімдерін сататындар;
- стационарлық емес сауда нысандары арқылы қызмет жүргізетіндер;
- тек ағымдағы шоттан ағымдағы шотқа төлем қабылдайтындар.
Онлайн-кассалардың қандай түрлері бары және олардың артықшылықтары туралы мына мақалада айтылған >>
Қазақстанда ДК қалай жаптыруға болады?
Дара кәсіпкерді жаптыру тәртібі кәсіпкердің қандай салық режимінде жұмыс істегеніне қарайды.
Ең оңай жабылатыны — мобильді қосымшаны пайдаланатын АСР бойынша жұмыс істейтін дара кәсіпкер: салықтар мен жарналар бойынша соңғы төлемнен бастап 60 күн ішінде кіріс кірмеген жағдайда, ДК автоматты түрде есептен шығарылады.
Патент бойынша жұмыс істейтін дара кәсіпкер де солай жабылады — егер кәсіпкер алдыңғы патент тоқтатылған күннен бастап 60 күн ішінде жаңа есеп ұсынбаса, дара кәсіпкер есептен шығарылады.
Сондай-ақ, өз қызметін ресми түрде тоқтатқан кәсіпкерлерге дара кәсіпкерлерді тіркеуден шығару тәртібі жеңілдетілді.
Басқа жағдайларда ДК:
Басқа жағдайларда ДК:
- қызметін тоқтату туралы салық органына өтініш беруге;
- тарату кезіндегі салық есебін тапсыруға;
- бақылау-касса машинасын (бар болса) тіркеуден шығаруға өтініш беруі керек.
Тарату кезіндегі салық есебі қандай мерзімде тапсырылады?
Салық кезеңінің басынан бастап қызметті тоқтату туралы өтініш берген күнге дейін.
Мысалы, оңайлатылған режимде жұмыс істейтін дара кәсіпкер 27 қыркүйекте қызметін тоқтату туралы өтініш береді. Оңайлатылған режимдегі салық кезеңі — жартыжылдық. Демек, есепті екінші жартыжылдықтың басынан — 1 шілдеден — 27 қыркүйекке дейін тапсыру қажет.
ДК аштыруға қатысты сұрақтарыңыз қалды ма? Мына тізімнен жауабын іздеп көріңіз
Қазақстанда ДК аштыруға қанша ақша керек?
Қазақстанда дара кәсіпкер болып тіркелу — дара кәсіпкерді қандай жолмен тіркеуге шешім қабылдағаныңызға қарамастан тегін.
Қазақстан резиденті емес тұлға қалай ДК аштыруына болады?
Дара кәсіпкер болып Қазақстан тұруға рұқсаты бар Ресей, Беларусь, Қырғызстан, Армения және Тәжікстан азаматтары ғана тіркей алады. ДК аштыру бойынша ары қарайғы қадамдар Қазақстан азаматтарына белгіленгендей болады.
Қазақстанда кімнің ДК аштыруға құқығы жоқ?
- Мемлекеттік қызметтегі лауазымды тұлғалар және оларға теңестірілген адамдар.
- 18 жасқа толмағандар, егер ата-анасының екеуі де келісім бермесе (16 жастан бастап) не сот арқылы толық әрекет қабілеттілігі танылмаса.
- ДК болып тіркелуге сот тыйым салған тұлғалар.
Осы тақырып бойынша тағы не оқуға болады
re:Kassa — әрқашан тегін онлайн-касса
re:Kassa-да тіркелгеннен кейін кассалық аппаратты сатып алмай-ақ бірден төлемдерді қабылдап, чектер беріңіз
Тегін бастап көру